티스토리 뷰
근저당 설정이란 무엇이고 왜 대출 금액보다 채권최고액이 더 높게 잡히는지 궁금하셨죠.
근저당 설정의 개념과 계산 방법을 쉽고 자세하게 정리해드립니다.
1. 근저당 설정이란, 왜 자꾸 마주치게 될까?
집을 사거나 전세 계약을 할 때, 등기부등본을 떼어보면 낯선 단어 하나가 눈에 띕니다. 바로 근저당 설정이라는 말인데요. 특히 전세를 알아보시는 분들이라면 이 근저당 설정 금액을 보고 덜컥 겁부터 나는 경우가 많습니다.
대출받은 금액보다 훨씬 큰 숫자가 적혀 있으니 당연한 반응이죠. 저도 처음 전세 계약할 때 등기부등본에 적힌 금액을 보고 집주인이 빚을 더 진 건 아닌지 오해했던 경험이 있습니다.
2. 근저당 설정 금액이 대출금보다 큰 이유는?
근저당 설정이란 쉽게 말해 은행이 빌려준 돈을 안전하게 돌려받기 위해 집이나 건물을 담보로 잡아두는 등기를 말합니다. 그런데 여기서 헷갈리는 부분이 바로 채권최고액이라는 항목입니다.
은행은 실제 빌려준 원금뿐 아니라, 나중에 이자를 못 받거나 경매까지 가게 될 경우 드는 비용까지 미리 감안해서 금액을 정합니다. 그래서 보통 대출 원금의 120~130% 정도로 근저당 설정이
이뤄지는 것이 일반적입니다. 즉, 실제로 갚아야 할 돈은 원래 빌린 금액이지, 등기부에 적힌 채권최고액 전체가 아니라는 점을 꼭 기억하셔야 합니다.
3. 근저당 설정이란, 핵심만 한눈에 정리
| 항목 : 내용 |
| 근저당 설정 의미 : 채무 담보를 위해 부동산에 저당권을 등기하는 것 |
| 채권최고액 : 근저당권자가 우선변제받을 수 있는 최고 한도 |
| 일반적 설정 비율 : 대출 원금의 120~130% |
| 1금융권 담보 비율 : 주택 가치의 최대 60% 수준 |
| 2금융권 담보 비율 : 주택 가치의 최대 80~90% 수준 |
| 등록세 : 채권최고액 기준 0.2% |
| 지방교육세 : 등록세의 20% |
4. 근저당 설정, 알고 나면 더 이상 불안하지 않아요
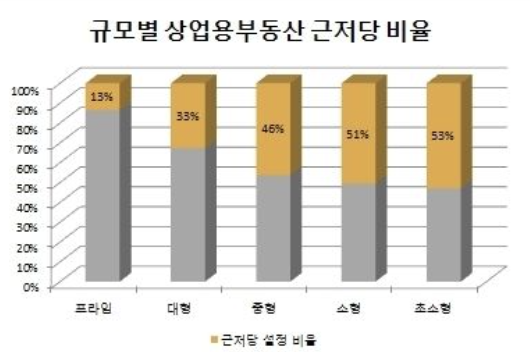
처음 근저당 설정이라는 말을 들으면 괜히 불안한 마음이 들기 마련입니다. 하지만 실제로는 은행이 위험을 관리하기 위한 지극히 일반적인 절차일 뿐입니다.
오히려 근저당 설정 덕분에 채무 금액이 바뀔 때마다 매번 새로 등기할 필요 없이, 정해진 한도 안에서 유동적으로 대출을 관리할 수 있다는 장점도 있습니다.
등기부등본에서 채권최고액을 확인하실 때는 그 숫자 자체보다, 실제 대출 원금이 얼마인지를 함께 따져보시는 습관이 훨씬 중요합니다.
실생활 팁
전세나 매매 계약을 앞두고 계신다면, 등기부등본의 채권최고액만 보고 놀라지 마시고 실제 대출 잔액을 집주인에게 직접 확인해보시길 권합니다. 잔금일에는 근저당권 말소 여부까지 함께 챙기시면 훨씬 안전한 계약을 하실 수 있습니다.
자주 묻는 질문
Q. 근저당 설정이란 정확히 무엇인가요? A. 채무를 담보하기 위해 부동산에 저당권을 등기하는 절차로, 채권최고액이라는 한도 안에서 채무를 유동적으로 관리할 수 있습니다.
Q. 채권최고액은 왜 대출 원금보다 높게 설정되나요? A. 이자 연체나 경매 비용 등을 대비해 은행이 안전 장치로 원금의 120~130% 수준으로 설정하기 때문입니다.
Q. 근저당 설정 금액이 크면 실제로 갚을 돈도 많다는 뜻인가요? A. 아닙니다. 실제로 상환해야 할 금액은 대출 원금이며, 채권최고액은 최대 한도일 뿐입니다.
근저당 설정이란